
Noch 2026 abschreiben: 75 % für Ihren E-Firmenwagen
Gilt beim Kauf und bei der Finanzierung.
Übergabe bis 31. Dezember 2026.
Wenn Sie für Ihr Unternehmen ein reines Elektrofahrzeug kaufen, können Sie 75 % der Anschaffungskosten im Jahr der Anschaffung abschreiben. Für Ihre Steuer 2026 zählt, dass das Fahrzeug bis zum 31. Dezember 2026 bei Ihnen ist. Welche Elektrofahrzeuge wir bis dahin liefern können, zeigen wir Ihnen gern.
So funktioniert die Abschreibung
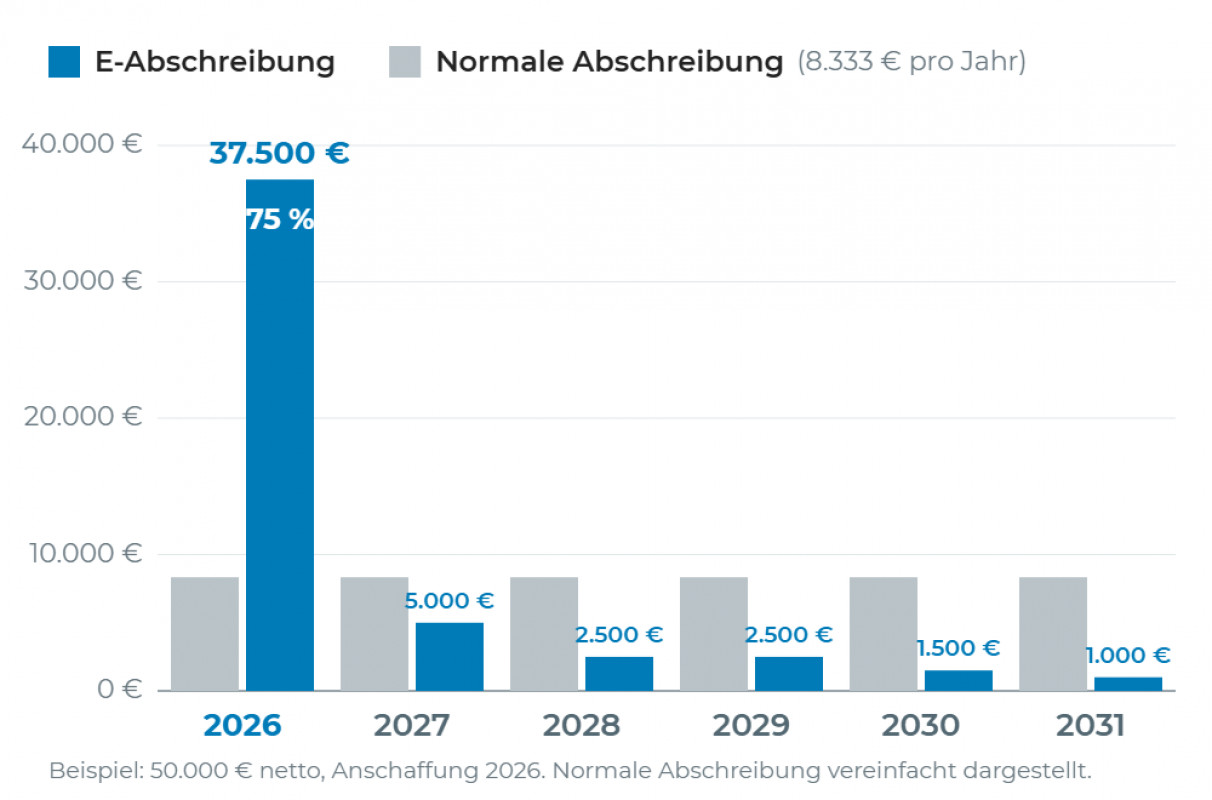
Normalerweise verteilen Sie die Kosten für einen Firmenwagen gleichmäßig über sechs Jahre. Bei reinen Elektrofahrzeugen machen Sie den größten Teil sofort geltend. Das senkt Ihren Gewinn und damit Ihre Steuerlast schon im Jahr der Anschaffung. Die 75 % gelten für das ganze Anschaffungsjahr. Sie werden nicht anteilig gekürzt, wenn Sie das Fahrzeug erst im Dezember übernehmen.
Im Beispiel mit 50.000 € Anschaffungskosten netto setzen Sie 2026 schon 37.500 € ab. Mit der normalen Abschreibung wären es 8.333 €. In den folgenden fünf Jahren kommen noch 10, 5, 5, 3 und 2 % dazu. Insgesamt schreiben Sie dasselbe ab wie bisher, nur deutlich früher. Wie viel Steuer Sie dadurch weniger zahlen, hängt von Ihrem persönlichen Steuersatz ab.
Der Abschreibungsverlauf im Vergleich

Für 2026 zählt der Tag der Übergabe
Maßgeblich ist der Tag, an dem Sie das Fahrzeug übernehmen, nicht der Tag der Bestellung. Wenn Sie noch 2026 abschreiben möchten, wählen Sie am besten ein Fahrzeug, das bis Ende Dezember geliefert werden kann.
Fahrzeug wählen
Ein sofort verfügbares Elektrofahrzeug aus unserem Bestand.
Kaufen oder finanzieren
Das Fahrzeug gehört damit Ihrem Unternehmen.
Übergabe bis 31.12.2026
Dann schreiben Sie 75 % in der Steuer 2026 ab.
Was Sie wissen sollten
Die Voraussetzungen
- Reines Elektrofahrzeug. Plug-in-Hybride sind nicht begünstigt.
- Das Fahrzeug gehört zum Betriebsvermögen Ihres Unternehmens.
- Anschaffung zwischen dem 1. Juli 2025 und dem 31. Dezember 2027.
- Neu- und Gebrauchtfahrzeuge sind begünstigt, Pkw ebenso wie elektrische Transporter.
- Für dasselbe Fahrzeug ist keine zusätzliche Sonderabschreibung nach § 7g EStG möglich.
Kauf, Finanzierung oder Leasing
Die 75 % im ersten Jahr bekommen Sie nur, wenn Sie das Fahrzeug kaufen oder finanzieren. Dann gehört es Ihrem Unternehmen, und Sie schreiben es ab.
Beim Leasing gilt die Sonderabschreibung nicht für Sie. Das Fahrzeug gehört der Leasinggesellschaft, deshalb schreibt sie es ab. Ihre Leasingraten setzen Sie weiterhin als Betriebsausgabe an. Wenn Sie bisher geleast haben, rechnen wir Ihnen gern beide Wege durch.
Weitere Vorteile für Elektro-Firmenwagen
- Bei Privatnutzung versteuern Sie nur 0,25 % des Bruttolistenpreises pro Monat, für Fahrzeuge bis 100.000 € Bruttolistenpreis.
- Keine Kfz-Steuer bei Erstzulassung bis Ende 2030, längstens bis zum 31. Dezember 2035.

Beratung anfragen
Sagen Sie uns, welches Fahrzeug Sie interessiert und ob Sie kaufen oder finanzieren möchten. Wir melden uns bei Ihnen und prüfen, was bis Ende Dezember lieferbar ist.
Nein. Begünstigt sind nur reine Elektrofahrzeuge.
Ja. Das Bundesfinanzministerium hat klargestellt, dass auch gebraucht gekaufte Elektrofahrzeuge begünstigt sind.
Ja. Die 75 % werden im Anschaffungsjahr nicht anteilig gekürzt. Wichtig ist, dass Sie das Fahrzeug bis zum 31. Dezember übernehmen.
Nein. Beim Leasing gehört das Fahrzeug der Leasinggesellschaft, deshalb schreibt sie es ab und nicht Sie. Ihre Leasingraten setzen Sie weiterhin als Betriebsausgabe an. Die 75 % gibt es nur bei Kauf und Finanzierung. Ausnahmen gibt es nur bei besonderen Leasingverträgen, bei denen das Fahrzeug steuerlich Ihnen zugerechnet wird. Das klärt Ihr Steuerberater.
Nein. Für dasselbe Fahrzeug ist keine weitere Sonderabschreibung nach § 7g Abs. 5 EStG möglich. Ob Sie einen vorher gebildeten Investitionsabzugsbetrag nutzen können, klärt Ihr Steuerberater.
Für Fahrzeuge, die bis zum 31. Dezember 2027 angeschafft werden. Wenn Sie schon 2026 abschreiben möchten, muss das Fahrzeug bis zum 31. Dezember 2026 bei Ihnen sein.
Hinweise
Die Angaben auf dieser Seite geben einen allgemeinen Überblick über die Abschreibung nach § 7 Abs. 2a EStG, Stand 27.10.2026. Sie ersetzen keine steuerliche Beratung. Ob und in welcher Höhe Sie die Abschreibung nutzen können, hängt von Ihrer individuellen Situation ab. Bitte sprechen Sie dazu mit Ihrem Steuerberater.